Domain cesl.de kaufen?
Wir ziehen mit dem Projekt
cesl.de um.
Sind Sie am Kauf der Domain
cesl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cesl.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **


Ähnliche Suchbegriffe für Kompendium-zur-Abgeltungssteuer-ab
Top-Angebote
Produkte zum Begriff Kompendium-zur-Abgeltungssteuer-ab:
-
Buchner, C.C. Kompendium Kunst / Buchners Kompendium KunstBUCHNERS KOMPENDIUM KUNST ist ein Lese-, Lern- und Arbeitsbuch, das alle grundlegenden Themen der Kunstgeschichte abdeckt. Es kann als Nachschlagewerk und Einführungslektüre für die gymnasiale Oberstufe oder die Studienfächer Kunst bzw. Kunstgeschichte benutzt werden. In neun Kapiteln werden alle relevanten Kunstepochen von der Antike bis zur Gegenwart prägnant vorgestellt. Die Beiträge liefern das notwendige Basiswissen zur Werkanalyse und -interpretation. Ausgewählte Werke aus allen Gattungen richten den Blick auf die Kunst Europas und Nordamerikas wie auch auf außereuropäische Kontinente. Jedes Großkapitel beginnt mit einem Hauptwerk einer Epoche und einem Denkanstoß in Form eines Zitates auf einer Auftaktdoppelseite . Es folgen Einführungen, die das notwendige Vorverständnis für die historischen, politischen wie kulturhistorischen Zusammenhänge der Kunstwerke vermitteln. Hier schließen sich kompakte Essays an. Sie betrachten jeweils zentrale Kunstwerke unter einer spezifischen Fragestellung und vermitteln so eine vertiefende Sach- und Methodenkompetenz. Exkurse in den Essays beschreiben epochale Besonderheiten, Kunstverfahren, Künstlergruppen und den Kunstmarkt oder zeigen Werkvergleiche auf. Alle Essays schließen mit Fragen und Anregungen zum Üben, Anwenden, Vertiefen und Vernetzen der erworbenen Sach-, Analyse-, Urteils- und Methodenkompetenz. Ein Werkstattteil stellt Werkbeschreibungen, Analysen und Interpretationen für alle Gattungsbereiche (Malerei, Plastik und Architektur) exemplarisch vor. Er bildet die Fähigkeiten und Fertigkeiten in Theorie (Schwerpunkt) und Praxis im Umgang mit den verschiedenen Methoden zur Werkbetrachtung aus. Die Aufgaben-und-Methoden-Seiten am Ende eines jeden Kapitels leiten dazu an, kunsthistorische Methoden selbstständig anzuwenden. Auf den Seiten Methoden: Auf einen Blick werden die wissenschaftlichen und praktisch-rezeptiven Methoden zur Kunstbetrachtung noch einmal zusammenfassend vorgestellt und erläutert. Epochen- und gattungsübergreifende Verknüpfungen vernetzen die Inhalte und stellen interessante und erkenntnisfördernde Zusammenhänge her. Die Zeittafeln (im Buch vorne und hinten) mit ausgewählten Werken veranschaulichen visuell die kunsthistorische Entwicklung von der Antike bis zur Gegenwart. In einem Glossar werden alle mit * im Text ausgezeichneten Fachbegriffe präzise erklärt; sie sind mit Seitenverweisen versehen. Glossar und ein Register der Künstler ermöglichen eine gezielte Navigation durch das Buch. Zum Buchners Kompendium Kunst ist hilfreiches Lehrermaterial zum Download erhältlich. Es enthält Hinweise zu allen Arbeitsvorschlägen, Zusatzinformationen, fachdidaktische Anregungen, einen Methodenleitfaden sowie Probeklausuren.15,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bärenreiter Kompendium OrgelspieltechnikBärenreiter Kompendium der Orgelspieltechnik 1 und 2: Lehrwerk des klassisch-modernen Orgelspiels mit 60 Übeeinheiten, von Peter Wagner, ISMN 9790006562657, BA11238, 23 x 30 cm, 165/162 Seiten, in deutscher und englischer Sprache84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **

Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Kompendium-zur-Abgeltungssteuer-ab:
-
epubli MAGISCHES KOMPENDIUM / Magisches Kompendium - RuneninitiationenRuneninitiationen! Die Runen sind nicht nur Schriftzeichen, terrestrische Symbole und kulturelle Schätze, nein, die Runen sind auch energetische Träger von mannigfachen Kräften, Gaben und Dynamiken. Diese Dynamiken kann man in das eigene Energiesystem integrieren, sodass man die Runen als innere Werkzeuge, als Machtkonstruktionen und als energetische Wahrheiten annehmen, integrieren und fokussiert verwenden kann. Durch gezielte astrale Reisen und rituelle Handlungen, kann man sich selbst Portale, Brücken und Übergänge erschaffen, wodurch man Wanderungen in die höheren Ebenen und Welten von Yggdrasil, des Weltenbaumes, erleben wird. Hierdurch wird man sich den Göttern und Göttinnen des nordischen Pantheons offenbaren, sodass hier die ersten Berührungspunkte, Kontakte und symbiotischen Verknüpfungen entstehen, die dann in einer energetischen Initiation aller 24 Runen des älteren Futharks enden werden. Mit der Hilfe von 13 verschiedenen göttlichen Prinzipien wird man individuelle Dynamiken, Energien und Kräfte erfahren, sodass die Runen sich Stück für Stück in das eigene Leben und in das eigene Dasein begeben. Mehr und mehr wird man mit den Runen verschmelzen können, wenn man dies für sich will und den Weg der Runeninitiation zu Ende gehen kann. So wird man durch die Macht und die Möglichkeiten der Runen sein Leben grundlegend verändern können. Man wird die Chance der Transformation und der Transzendenz erhalten, sodass man ein aktiver, lebendiger und wissender Teil eines großen Ganzen wird, wodurch man ein tiefes Verständnis der Runen erleben kann. Die Runeninitiationen vermögen den eigenen Geist und das eigene Selbst zu erhöhen, sodass hier die Selbstvergöttlichung mehr und mehr an Substanz gewinnt und ein geschwisterlicher Umgang mit den Kräften, Göttern und Göttinnen des nordischen Pantheons und Yggdrasils selbst, möglich ist. Dennoch wird der Weg der Runeninitiation kein einfacher Weg werden.14,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Buchner, C.C. Kompendium Kunst / Buchners Kompendium KunstBUCHNERS KOMPENDIUM KUNST ist ein Lese-, Lern- und Arbeitsbuch, das alle grundlegenden Themen der Kunstgeschichte abdeckt. Es kann als Nachschlagewerk und Einführungslektüre für die gymnasiale Oberstufe oder die Studienfächer Kunst bzw. Kunstgeschichte benutzt werden. In neun Kapiteln werden alle relevanten Kunstepochen von der Antike bis zur Gegenwart prägnant vorgestellt. Die Beiträge liefern das notwendige Basiswissen zur Werkanalyse und -interpretation. Ausgewählte Werke aus allen Gattungen richten den Blick auf die Kunst Europas und Nordamerikas wie auch auf außereuropäische Kontinente. Jedes Großkapitel beginnt mit einem Hauptwerk einer Epoche und einem Denkanstoß in Form eines Zitates auf einer Auftaktdoppelseite . Es folgen Einführungen, die das notwendige Vorverständnis für die historischen, politischen wie kulturhistorischen Zusammenhänge der Kunstwerke vermitteln. Hier schließen sich kompakte Essays an. Sie betrachten jeweils zentrale Kunstwerke unter einer spezifischen Fragestellung und vermitteln so eine vertiefende Sach- und Methodenkompetenz. Exkurse in den Essays beschreiben epochale Besonderheiten, Kunstverfahren, Künstlergruppen und den Kunstmarkt oder zeigen Werkvergleiche auf. Alle Essays schließen mit Fragen und Anregungen zum Üben, Anwenden, Vertiefen und Vernetzen der erworbenen Sach-, Analyse-, Urteils- und Methodenkompetenz. Ein Werkstattteil stellt Werkbeschreibungen, Analysen und Interpretationen für alle Gattungsbereiche (Malerei, Plastik und Architektur) exemplarisch vor. Er bildet die Fähigkeiten und Fertigkeiten in Theorie (Schwerpunkt) und Praxis im Umgang mit den verschiedenen Methoden zur Werkbetrachtung aus. Die Aufgaben-und-Methoden-Seiten am Ende eines jeden Kapitels leiten dazu an, kunsthistorische Methoden selbstständig anzuwenden. Auf den Seiten Methoden: Auf einen Blick werden die wissenschaftlichen und praktisch-rezeptiven Methoden zur Kunstbetrachtung noch einmal zusammenfassend vorgestellt und erläutert. Epochen- und gattungsübergreifende Verknüpfungen vernetzen die Inhalte und stellen interessante und erkenntnisfördernde Zusammenhänge her. Die Zeittafeln (im Buch vorne und hinten) mit ausgewählten Werken veranschaulichen visuell die kunsthistorische Entwicklung von der Antike bis zur Gegenwart. In einem Glossar werden alle mit * im Text ausgezeichneten Fachbegriffe präzise erklärt; sie sind mit Seitenverweisen versehen. Glossar und ein Register der Künstler ermöglichen eine gezielte Navigation durch das Buch. Zum Buchners Kompendium Kunst ist hilfreiches Lehrermaterial zum Download erhältlich. Es enthält Hinweise zu allen Arbeitsvorschlägen, Zusatzinformationen, fachdidaktische Anregungen, einen Methodenleitfaden sowie Probeklausuren.15,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Kompendium-zur-Abgeltungssteuer-ab
-
Bärenreiter Kompendium OrgelspieltechnikBärenreiter Kompendium der Orgelspieltechnik 1 und 2: Lehrwerk des klassisch-modernen Orgelspiels mit 60 Übeeinheiten, von Peter Wagner, ISMN 9790006562657, BA11238, 23 x 30 cm, 165/162 Seiten, in deutscher und englischer Sprache84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ChatGPT Video Lernkurs KompendiumMeistern Sie ChatGPT im Handumdrehen: Ihr Video-Lernkurs für sofortige KI-Power! Sie wollen ChatGPT nicht nur verstehen, sondern aktiv nutzen und beeindruckende Ergebnisse erzielen? Unser umfassender Video-Lernkurs zu ChatGPT ist Ihr Schlüssel zu sofortiger KI-Kompetenz ? egal, ob Sie Anfänger, Fortgeschrittener oder Profi sind! Dieser Videokurs liefert Ihnen nicht nur theoretisches Wissen, sondern vor allem anwendbares Know-how, das Sie direkt in Ihren Projekten einsetzen können: Startklar für Einsteiger: Wir nehmen Sie an die Hand und führen Sie sanft in die Welt von ChatGPT ein. Sie lernen die wichtigsten Funktionen kennen und meistern erste praktische Anwendungen im Nu. Fortgeschrittene Techniken enthüllt: Entdecken Sie, wie Sie ChatGPT für vielfältige Aufgaben nutzen können ? von der effizienten Texterstellung über das kreative Schreiben bis hin zur intelligenten Automatisierung....19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
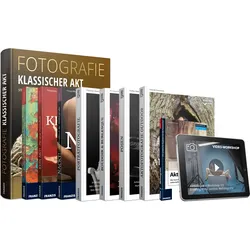
Das große Kompendium AktfotografieAktfotografie im eleganten Stil Tauchen Sie ein in die Welt der Aktfotografie und lernen Sie von unseren Ratgebern, wie Sie Ihre Aktmodels elegant in Szene setzen ob im Studio oder draußen im Freien. Erhalten Sie nützliche Tipps von unseren Autoren zur Location, der richtigen Lichtsetzung und vor allem den richtigen Umgang mit Ihren Models. Die Bücher bieten auch wunderbare Bilder ,die Sie mit Sicherheit inspirieren werden. Boudoir & Burlesque Autorin: Jamari Lior Ob Tänzerin oder Clown, ob Schlafzimmer oder Zirkus ? Burlesque und Boudoir bieten eine große Palette unterschiedlichster Fotomotive. Allen gemeinsam ist aber: Heraus kommen immer Bilder mit starker sinnlicher und ästhetischer Ausstrahlung. Bilder dieser Genres wirken oft zufällig und beiläufig, sind aber zumeist mit viel Gespür für Atmosphäre und Details komponiert. ? Das passende Styling für Boudoir &...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.